El vehículo es uno de los gastos que más dudas y problemas genera entre autónomos, profesionales y empresas. Muchos contribuyentes utilizan el coche o la furgoneta a diario para trabajar, pero descubren que la Agencia Tributaria (AEAT) no siempre admite su deducción. Esto se debe a que Hacienda aplica criterios distintos en función del impuesto (IVA o IRPF), del tipo de vehículo y de quién figure como titular.
En este artículo te explicamos cuándo es posible deducir los gastos del vehículo, qué dice la normativa actual y cómo evitar errores frecuentes que pueden derivar en sanciones.
Deducción del vehículo según la AEAT: IVA e IRPF
Uno de los principales problemas es que la AEAT no aplica el mismo criterio para el IVA que para el IRPF. Además, distingue entre vehículos industriales y turismos, y también entre si el vehículo está a nombre de una sociedad o de un autónomo.
Por ello, es fundamental analizar cada caso de forma individual antes de deducir gastos como gasolina, seguro, mantenimiento o amortización.
Deducción del vehículo en sociedades
Cuando el vehículo figura a nombre de una sociedad en la DGT, el tratamiento fiscal cambia respecto al de un autónomo individual.
Si la empresa pone un vehículo a disposición para uso privado, debe revisarse si existe retribución en especie. No se calcula aplicando un 20 % a todos los gastos: la valoración del uso parte, con carácter general, del 20 % anual del coste de adquisición o del valor de mercado si fuese nuevo, según la titularidad, y debe ajustarse al supuesto concreto.
La AEAT explica la valoración de vehículos en especie. Hay que analizar la disponibilidad para fines particulares, el uso efectivo y las posibles reducciones; la denominación comercial del vehículo no resuelve el cálculo.
En el Impuesto sobre Sociedades deben revisarse contabilización, justificación, correlación con la actividad y tratamiento de la posible retribución. Estar a nombre de la sociedad no garantiza por sí solo la deducción.
IVA en vehículos de empresa
En materia de IVA, la AEAT distingue claramente:
- Vehículos en los supuestos específicos de la ley: presunción de afectación del 100 %, como determinados vehículos mixtos destinados al transporte de mercancías.
- Turismos utilizados en la actividad: presunción general del 50 % en IVA, con posibilidad de acreditar un grado distinto y cumpliendo los demás requisitos de deducción.
Deducción del vehículo para autónomos y profesionales
En el caso de autónomos y profesionales, el vehículo figura a nombre de la persona física. Aquí Hacienda es especialmente estricta.
Para deducir gastos en IRPF hay que revisar la afectación a la actividad y las excepciones del reglamento. La presunción del 50 % del IVA no puede trasladarse automáticamente al IRPF.
- En vehículos mixtos, deben comprobarse sus características y su destino efectivo, especialmente si transportan mercancías.
- En turismos, la afectación exclusiva y las excepciones reglamentarias necesitan un análisis del uso y de la actividad.
Vehículos no deducibles según Hacienda
Para justificar la deducción de un vehículo mixto o turismo, conviene revisar:
- Características físicas (carrocería, ausencia de rotulación, aspecto exterior, etc.)
- Circunstancias concurrentes (tipo de actividad, uso habitual, ubicación)
y la documentación que permite acreditar el uso declarado.
Factura, registros y pruebas del uso deben valorarse conjuntamente. La información oficial sobre deducción del IVA diferencia la presunción general de los supuestos específicos.
Cómo justificar el uso de un vehículo mixto
¿Qué ocurre con los profesionales que sí utilizan el vehículo para trabajar?
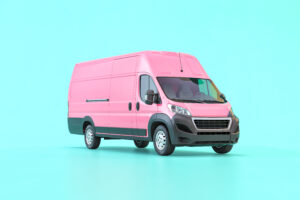
En una furgoneta no basta con comprobar la clasificación administrativa. Hay que documentar la actividad, las características del vehículo y su utilización real:
- Rotulación, herramientas o adaptación de la carga pueden aportar indicios del uso profesional.
- Esos indicios deben valorarse junto con el resto de pruebas y las reglas del impuesto concreto.
Un ejemplo claro son las furgonetas utilizadas en la construcción, instalaciones o mantenimiento.
Una presunción de afectación prevista para un supuesto concreto no convierte cualquier furgoneta en un gasto deducible sin comprobación. Conserva los documentos que justifican el uso profesional.
Excepciones: actividades que sí pueden deducir turismos
La normativa recoge supuestos específicos que deben comprobarse por separado en IVA e IRPF, como los relacionados con:
- Taxi
- Autoescuelas
- Servicios de vigilancia
- Agentes comerciales
Estas actividades no deben extrapolarse a cualquier profesional que utilice un coche. Comprueba el supuesto legal y su aplicación al vehículo concreto.
Asesoramiento fiscal sobre vehículos en Cantabria
La deducción del vehículo exige distinguir impuesto, titularidad y uso. Revisar esos datos antes de presentar permite detectar errores en el porcentaje o en la documentación.
En nuestra asesoría fiscal en Cantabria, con atención a autónomos y empresas de Suances, Torrelavega y alrededores, analizamos cada caso de forma individual para ayudarte a deducir correctamente los gastos del vehículo y evitar problemas con la AEAT.
Puedes ampliar información en nuestra asesoría para autónomos y en el servicio de gestión fiscal y contable de empresas, o contactar con nosotros para un estudio personalizado.
Antes de deducir un vehículo, conviene analizar tipo de vehículo, titularidad, uso real y actividad económica. Una decisión incorrecta puede suponer sanciones y recargos. Un buen asesoramiento marca la diferencia.